นับถอยหลัง 1 ต.ค. 69 นายจ้าง ลูกจ้างเตรียมสะสมเงินสมทบ กองทุนสงเคราะห์ลูกจ้าง
จากการเลื่อนวันเก็บเงินสมทบกองทุนสงเคราะห์ลูกจ้างจากกำหนดเดิมวันที่ 1 ตุลาคม 2568 มาเป็น วันที่ 1 ตุลาคม 2569 โดยตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป ตามพระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2567 และ กฎกระทรวงกำหนดอัตราเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2567 มาตรา 2 กำหนดให้ ฝ่ายนายจ้างที่มีพนักงานตั้งแต่ 10 คนขึ้นไปจะต้องปฏิบัติตามข้อกำหนดของ “กองทุนเงินสงเคราะห์ลูกจ้าง” และฝ่ายลูกจ้าง ต้องส่งเงินสมทบเริ่มต้นที่ 0.25% ของค่าจ้าง (ปี 2568 – 2573) และเพิ่มอัตราเป็น 0.5% ตั้งแต่ปี 2573 ซึ่งเป็นมาตรการใหม่ที่รัฐบาลไทยได้ประกาศใช้เพื่อสร้างหลักประกันทางการเงินให้แก่ลูกจ้างในประเทศไทย
กองทุนสงเคราะห์ลูกจ้าง เก็บทำไม ใครได้ประโยชน์?
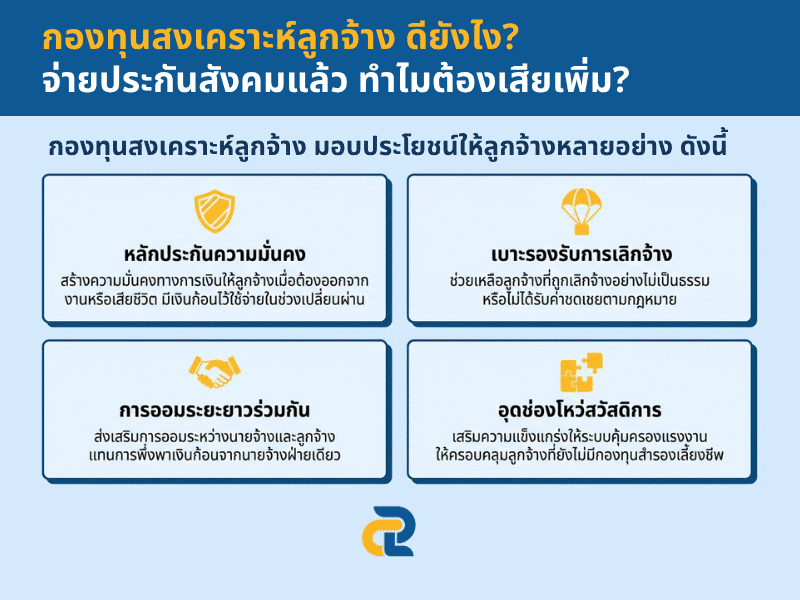
กองทุนเงินสงเคราะห์ลูกจ้างมีขึ้นเพื่อสร้างหลักประกันความมั่นคงให้ลูกจ้างในหลายสถานการณ์ ดังนี้
- สร้างความมั่นคงทางการเงินให้ลูกจ้างเมื่อต้องออกจากงานหรือกรณีเสียชีวิต ให้มีเงินก้อนไว้ใช้จ่ายในช่วงเปลี่ยนผ่าน
- ช่วยเหลือลูกจ้างที่ถูกเลิกจ้างอย่างไม่เป็นธรรมหรือไม่ได้รับค่าชดเชยตามกฎหมาย ให้ยังมีเงินสะสมเป็นเบาะรองรับ
- ส่งเสริมให้เกิดการออมระยะยาวร่วมกันระหว่างนายจ้างและลูกจ้าง แทนที่จะพึ่งพาเงินก้อนจากนายจ้างฝ่ายเดียว
- เสริมความแข็งแกร่งให้ระบบสวัสดิการและการคุ้มครองแรงงานของประเทศไทยโดยรวม ให้ครอบคลุมลูกจ้างที่ยังไม่มีกองทุนสำรองเลี้ยงชีพ
ความแตกต่างระหว่างกองทุนสงเคราะห์ลูกจ้างกับกองทุนอื่น ๆ
หลายคนสับสนว่ากองทุนเงินสงเคราะห์ลูกจ้างเหมือนหรือต่างจากกองทุนประกันสังคมและกองทุนสำรองเลี้ยงชีพอย่างไร ความแตกต่างหลักอยู่ที่ความบังคับในการเข้าร่วม แหล่งที่มาของเงิน และวัตถุประสงค์ของกองทุน ดังตารางเปรียบเทียบต่อไปนี้
1. กองทุนสงเคราะห์ลูกจ้าง (EWF)
บังคับเฉพาะนายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป (ยกเว้นมี PVD หรือสวัสดิการเทียบเท่า) โดยสะสมจากลูกจ้างและเงินสมทบจากนายจ้างในอัตราตามที่กฎหมายกำหนด เป็นหลักประกันเงินก้อนเมื่อลูกจ้างออกจากงานหรือเสียชีวิต
2. กองทุนประกันสังคม (SSF)
บังคับสำหรับนายจ้างและลูกจ้างแทบทุกกิจการตามกฎหมาย เงินสมทบจากลูกจ้าง นายจ้าง และรัฐบาล ตามอัตราที่กฎหมายประกันสังคมกำหนด คุ้มครองครอบคลุมกรณีเจ็บป่วย ทุพพลภาพ คลอดบุตร สงเคราะห์บุตร ชราภาพ ว่างงาน และเสียชีวิต
3. กองทุนสำรองเลี้ยงชีพ (PVD)
เป็นกองทุนแบบสมัครใจ จัดตั้งขึ้นเมื่อทั้งนายจ้างและลูกจ้างตกลงร่วมกัน เงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้างตามข้อบังคับกองทุนที่แต่ละบริษัทกำหนดเอง เป็นสวัสดิการออมเงินระยะยาวเพื่อไว้ใช้หลังเกษียณ ตามเงื่อนไขที่นายจ้างกำหนด
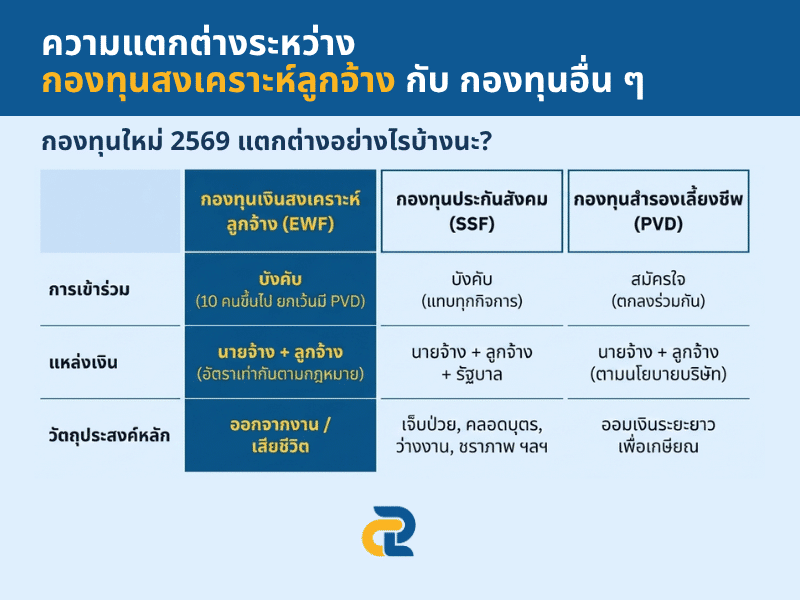
กล่าวโดยสรุป กองทุนเงินสงเคราะห์ลูกจ้างเน้นดูแลลูกจ้างเฉพาะช่วงที่ต้องออกจากงานหรือเสียชีวิต ต่างจากกองทุนประกันสังคมที่คุ้มครองครอบคลุมกว่าในหลายสถานการณ์ และต่างจากกองทุนสำรองเลี้ยงชีพที่เป็นสวัสดิการภาคสมัครใจซึ่งแต่ละบริษัทออกแบบเงื่อนไขเอง
การบังคับใช้กองทุนสงเคราะห์ลูกจ้าง
กองทุนสงเคราะห์ลูกจ้างบังคับใช้กับสถานประกอบการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป โดยนายจ้างกลุ่มนี้ต้องขึ้นทะเบียนกองทุนและนำส่งเงินสมทบทุกเดือนตามที่กฎหมายกำหนด
อย่างไรก็ตาม นายจ้างที่มีกองทุนสำรองเลี้ยงชีพ (Provident Fund) หรือมีสวัสดิการอื่นที่เทียบเท่าหรือดีกว่าครอบคลุมลูกจ้างทุกคนอยู่แล้ว จะได้รับยกเว้นไม่ต้องเข้าร่วมกองทุนสงเคราะห์ลูกจ้าง ส่วนนายจ้างที่ได้รับยกเว้นแต่ต้องการเข้าร่วมโดยสมัครใจก็สามารถทำได้ หากลูกจ้างยินยอม
สรุป: ถ้าลูกจ้างเป็นสมาชิกกองทุนสำรองเลี้ยงชีพอยู่แล้ว ไม่จำเป็นต้องเข้าร่วมกองทุนสงเคราะห์ลูกจ้าง
กองทุนสงเคราะห์ลูกจ้าง เก็บอัตราเท่าไหร่?
ตั้งแต่วันที่ 1 ตุลาคม 2569 นายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปจะต้องดำเนินการจัดเก็บเงินสะสมและเงินสมทบเข้ากองทุนเงินสงเคราะห์ลูกจ้าง โดยมีรายละเอียดดังต่อไปนี้:
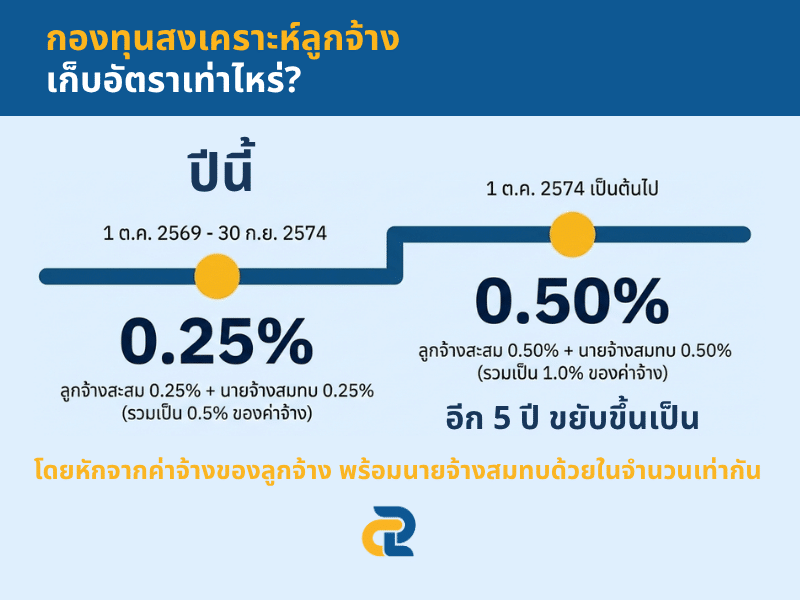
ทั้งลูกจ้างและนายจ้างต้องนำส่งเงินในอัตราเท่ากันทุกเดือน โดยหักจากค่าจ้างของลูกจ้างส่วนหนึ่ง และนายจ้างสมทบเพิ่มอีกส่วนหนึ่งในสัดส่วนเดียวกัน
ตัวอย่าง การคำนวณเงินสมทบกองทุนสงเคราะห์ลูกจ้าง คำนวณอย่างไร?
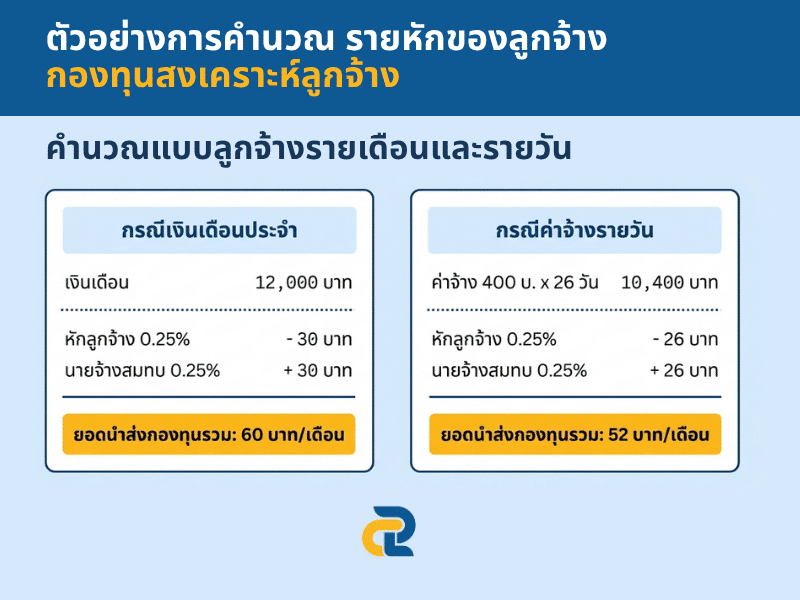
- กรณีเงินเดือนประจำ: ลูกจ้างมีเงินเดือน 12,000 บาท คำนวณเงินสะสม 25% เท่ากับ 30 บาท และนายจ้างสมทบอีก 0.25% เท่ากับ 30 บาท รวมเงินเข้ากองทุน 60 บาทต่อเดือน
- กรณีค่าจ้างรายวัน: ลูกจ้างได้ค่าจ้างวันละ 400 บาท ทำงาน 26 วันต่อเดือน คิดเป็นค่าจ้างรวม 10,400 บาท เงินสะสม 25% เท่ากับ 26 บาท และนายจ้างสมทบอีก 26 บาท รวมเงินเข้ากองทุน 52 บาทต่อเดือน
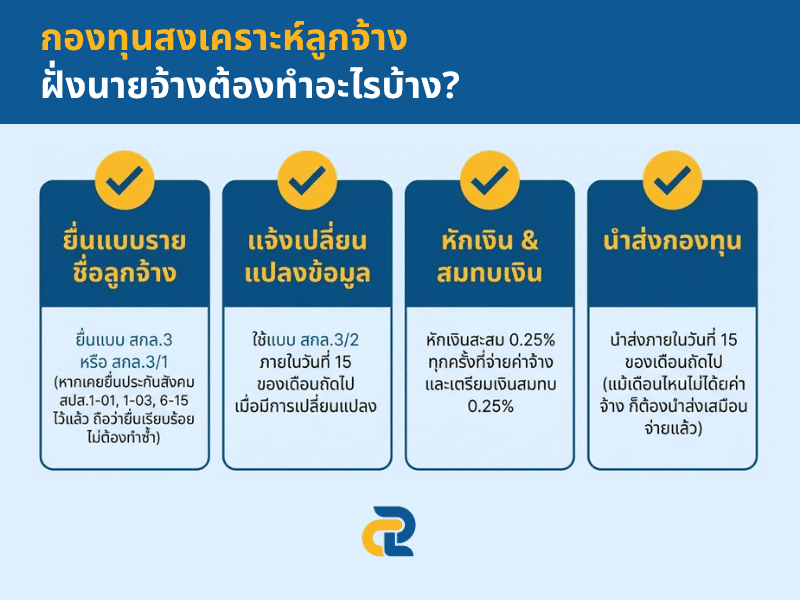
กองทุนสงเคราะห์ลูกจ้าง ฝั่งนายจ้างต้องทำอะไรบ้าง?
ปัจจุบันนายจ้างสามารถดำเนินการเกี่ยวกับกองทุนสงเคราะห์ลูกจ้างได้บนเว็บไซต์ออนไลน์ของ กรมสวัสดิการและคุ้มครองแรงงาน
- ยื่นแบบรายชื่อลูกจ้าง (สกล.3 หรือ สกล.3/1) ตามระเบียบปี 2567
- แจ้งแบบเปลี่ยนแปลงรายการ (สกล.3/2) ภายในวันที่ 15 ของเดือนถัดไป
Note: หากเคยยื่นแบบประกันสังคมไว้แล้ว (สปส.1-01, สปส.1-03 หรือ สปส.6-15) ถือว่ายื่นเรียบร้อย ไม่ต้องยื่นซ้ำ
- หักและนำส่งเงินสะสม 0.25% ทุกครั้งที่จ่ายค่าจ้าง ภายในวันที่ 15 ของเดือนถัดไป แม้เดือนไหนไม่ได้จ่ายค่าจ้างตามกำหนด ก็ยังต้องนำส่งเสมือนจ่ายแล้ว
- จ่ายเงินสมทบ 0.25% ของค่าจ้าง ในช่วงเวลาเดียวกันกับเงินสะสม
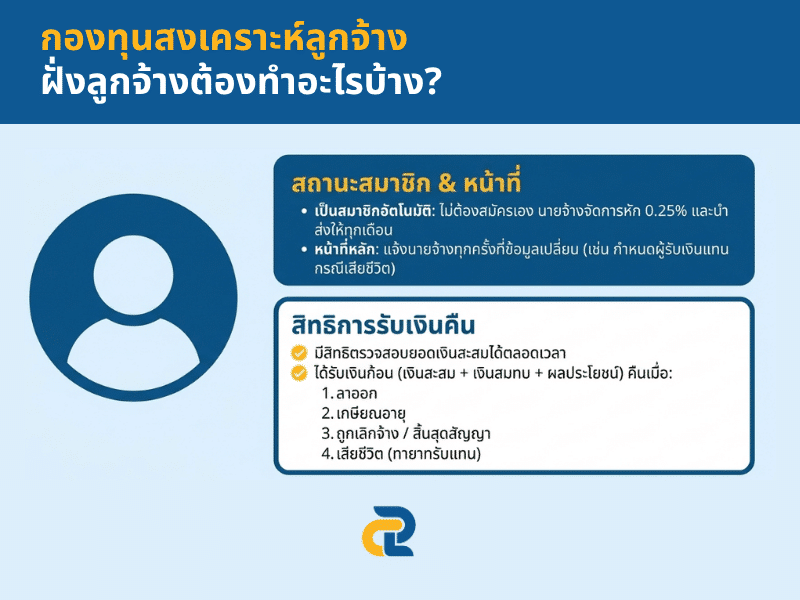
กองทุนสงเคราะห์ลูกจ้าง ฝั่งลูกจ้างต้องทำอะไรบ้าง?
- เป็นสมาชิกอัตโนมัติ หากทำงานในสถานประกอบการที่มีลูกจ้าง 10 คนขึ้นไป ส่วนกิจการที่ไม่เข้าเกณฑ์ ถ้าอยากสมัครใจเข้าร่วมต้องได้รับความยินยอมจากนายจ้างก่อน แล้วสมัครตามระเบียบปี 2567
- จ่ายเงินสะสม 0.25% ของค่าจ้าง ตั้งแต่ 1 ตุลาคม 2569 – 30 กันยายน 2574 โดยนายจ้างหักจากค่าจ้างและนำส่งแทนทุกเดือน ลูกจ้างไม่ต้องไปจ่ายเอง
- แจ้งข้อมูลให้นายจ้างทราบทุกครั้งที่มีการเปลี่ยนแปลง เช่น รายละเอียดในแบบรายชื่อลูกจ้าง หรือกำหนดผู้รับเงินสงเคราะห์แทนกรณีเสียชีวิต
ส่งเงินสมทบกองทุนสงเคราะห์ลูกจ้างช้า ผิดนัดแล้วเจออะไร?
ถ้านายจ้างส่งเงินไม่ครบหรือช้ากว่ากำหนด ต้องเสียเงินเพิ่มอีก 5% ต่อเดือน (เศษของเดือนถ้าถึง 15 วันนับเป็น 1 เดือนเต็ม น้อยกว่านั้นปัดทิ้ง) ตามมาตรา 131 วรรคสองและวรรคสาม ทั้งเงินสะสมและเงินสมทบมีความรับผิดแบบเดียวกัน
สรุป
กองทุนเงินสงเคราะห์ลูกจ้างจะเริ่มบังคับเก็บเงินสะสมและเงินสมทบจริงตั้งแต่วันที่ 1 ตุลาคม 2569 สำหรับนายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป (ยกเว้นมีกองทุนสำรองเลี้ยงชีพหรือสวัสดิการเทียบเท่าอยู่แล้ว) ในอัตรา 0.25% ของค่าจ้าง และจะปรับขึ้นเป็น 0.5% ตั้งแต่วันที่ 1 ตุลาคม 2574
นายจ้างมีหน้าที่ขึ้นทะเบียนกองทุนและบัญชีรายชื่อลูกจ้าง หักและนำส่งเงินสะสม-เงินสมทบให้ถูกต้องครบถ้วนภายในวันที่ 15 ของเดือนถัดไป หากไม่ปฏิบัติตามอาจมีความผิดทั้งทางแพ่งและทางอาญา ส่วนลูกจ้างมีสิทธิขอรับเงินสะสมและเงินสมทบคืนพร้อมผลประโยชน์ตอบแทนเมื่อออกจากงาน ไม่ว่าจะลาออก เกษียณอายุ ถูกเลิกจ้าง หรือเสียชีวิต และมีสิทธิตรวจสอบยอดเงินที่นายจ้างนำส่งได้ตลอดเวลา
ขอบคุณข้อมูลจาก: กรมสวัสดิการและคุ้มครองแรงงาน
คำถามที่พบบ่อย (FAQ) เกี่ยวกับกองทุนเงินสงเคราะห์ลูกจ้าง
กองทุนสงเคราะห์ลูกจ้าง คือ กองทุนที่ตั้งขึ้นตามกฎหมายแรงงานเพื่อเป็นหลักประกันให้ลูกจ้างเมื่อต้องออกจากงานหรือเสียชีวิต นายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไปต้องเข้าร่วมโดยอัตโนมัติ ยกเว้นมีกองทุนสำรองเลี้ยงชีพหรือสวัสดิการเทียบเท่าครอบคลุมลูกจ้างทุกคนอยู่แล้ว
ลูกจ้างต้องสะสมในอัตรา 0.25% ของค่าจ้าง ตั้งแต่วันที่ 1 ตุลาคม 2569 และจะปรับเพิ่มเป็น 0.5% ตั้งแต่วันที่ 1 ตุลาคม 2574 เป็นต้นไป โดยนายจ้างต้องสมทบในอัตราเท่ากัน
นายจ้างต้องนำส่งเงินสะสมและเงินสมทบภายในวันที่ 15 ของเดือนถัดจากเดือนที่หักเงินจากค่าจ้างลูกจ้าง
หากนำส่งล่าช้า นายจ้างต้องจ่ายเงินเพิ่มในอัตรา 5% ต่อเดือนของจำนวนเงินที่ค้างชำระ และอาจมีความผิดทางแพ่งหรือทางอาญาตามที่กฎหมายกำหนดด้วย
ลูกจ้างมีสิทธิขอรับเงินสะสมและเงินสมทบคืนเมื่อลาออก เกษียณอายุ ถูกเลิกจ้าง สิ้นสุดสัญญาจ้าง หรือเสียชีวิต (กรณีเสียชีวิตทายาทเป็นผู้มีสิทธิยื่นขอรับแทน)
ลูกจ้างหรือทายาทยื่นคำขอรับเงินคืนที่สำนักงานสวัสดิการและคุ้มครองแรงงานในพื้นที่ พร้อมเอกสารประกอบ เช่น หนังสือรับรองการพ้นสภาพการเป็นลูกจ้าง หรือใบมรณบัตรกรณีขอรับแทนผู้เสียชีวิต และสำเนาบัตรประชาชน
กองทุนเงินสงเคราะห์ลูกจ้างให้ความคุ้มครองเฉพาะกรณีออกจากงานหรือเสียชีวิต ขณะที่กองทุนประกันสังคมคุ้มครองครอบคลุมกว่า ทั้งกรณีเจ็บป่วย ทุพพลภาพ คลอดบุตร สงเคราะห์บุตร ชราภาพ และว่างงาน
หากกองทุนสำรองเลี้ยงชีพของบริษัทครอบคลุมลูกจ้างทุกคนและมีเงื่อนไขไม่ต่ำกว่าที่กฎหมายกำหนด บริษัทนั้นจะได้รับยกเว้นไม่ต้องเข้าร่วมกองทุนสงเคราะห์ลูกจ้างอีก